SMARTPEKANBARU.COM – Tekanan di pasar keuangan global belum sepenuhnya merembet ke sektor perbankan Indonesia. Di tengah koreksi tajam pasar saham dan meningkatnya ketidakpastian geopolitik, penyaluran kredit perbankan justru mencatat pertumbuhan dua digit hingga Agustus 2026.
Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan tumbuh 13,65 persen secara tahunan atau year-on-year (yoy) menjadi Rp9.178 triliun pada Agustus 2026. Pertumbuhan tersebut terutama ditopang oleh kredit investasi yang meningkat 25,11 persen yoy.
Pertumbuhan juga terjadi pada kredit modal kerja yang naik 11,45 persen yoy dan kredit konsumsi sebesar 5,07 persen yoy. Sementara itu, kredit untuk sektor usaha mikro, kecil, dan menengah (UMKM) tumbuh 2,32 persen yoy, membaik dibandingkan pertumbuhan pada Juli 2026 yang sebesar 1,62 persen yoy.
Data tersebut menunjukkan fungsi intermediasi perbankan masih berjalan cukup kuat ketika pasar modal menghadapi tekanan. Kondisi itu menjadi salah satu indikator bahwa aktivitas ekonomi domestik masih memiliki daya tahan meski lingkungan ekonomi global semakin tidak pasti.
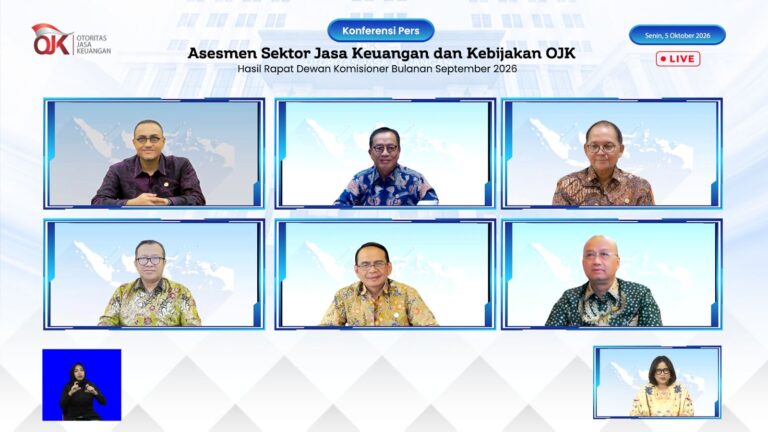
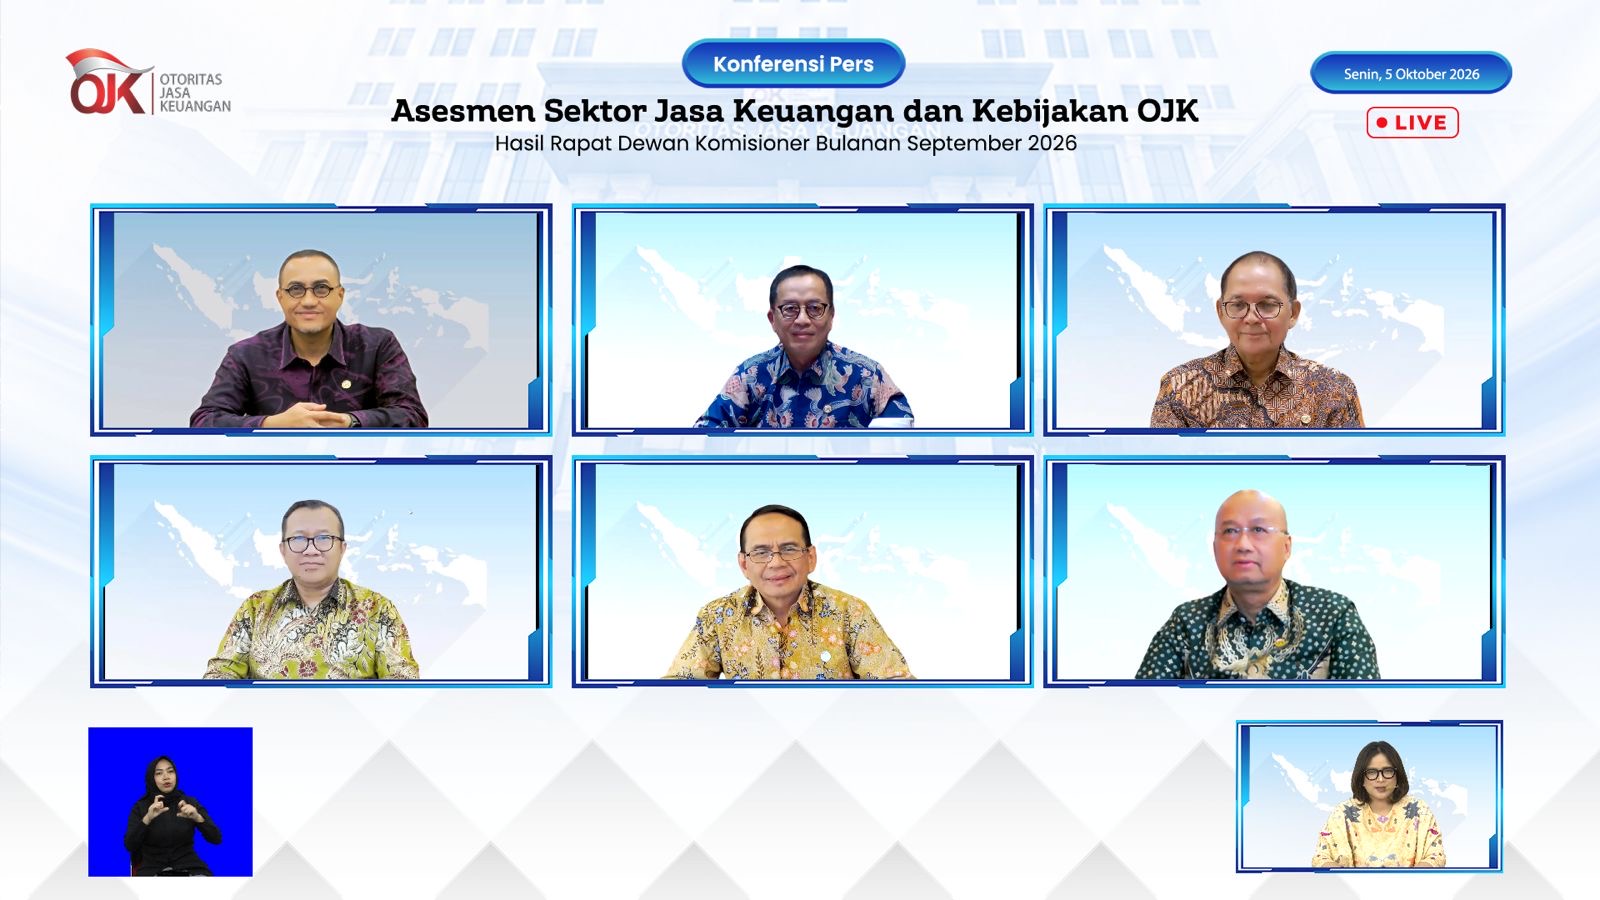
Dalam Rapat Dewan Komisioner Bulanan pada 30 September 2026, OJK menilai stabilitas sektor jasa keuangan (SJK) Indonesia tetap terjaga di tengah meningkatnya ketidakpastian geopolitik dan pengetatan kebijakan moneter global.
Di sisi lain, Dana Pihak Ketiga (DPK) perbankan juga tumbuh 10,94 persen yoy menjadi Rp10.413 triliun. Pertumbuhan kredit dan DPK yang sama-sama berada di level tinggi memperlihatkan kapasitas perbankan dalam menghimpun sekaligus menyalurkan dana masih terjaga.
Dari sisi likuiditas, perbankan nasional juga dinilai memiliki bantalan yang memadai. Rasio alat likuid terhadap non-core deposit (AL/NCD) berada pada level 102,31 persen, sedangkan rasio alat likuid terhadap DPK mencapai 23,04 persen.
Kedua indikator tersebut masih jauh di atas ambang batas masing-masing sebesar 50 persen dan 10 persen.
Ketahanan permodalan bank juga relatif kuat. Rasio kecukupan modal atau capital adequacy ratio (CAR) tercatat 24,10 persen. Sementara rasio kredit bermasalah atau non-performing loan (NPL) gross berada di level 2,11 persen dan NPL net sebesar 0,84 persen.
Namun, gambaran positif dari sektor perbankan tersebut berbanding terbalik dengan kondisi pasar saham. Indeks Harga Saham Gabungan (IHSG) ditutup pada level 6.071,14 pada akhir September 2026, terkoreksi 6,96 persen secara bulanan dan mencapai 29,79 persen secara year-to-date (ytd).
Tekanan juga terlihat dari pergerakan investor asing. Pada September 2026, investor asing mencatatkan penjualan bersih saham sebesar Rp10,24 triliun. Posisi tersebut berbalik dibandingkan Agustus 2026 ketika investor asing masih membukukan pembelian bersih Rp1,19 triliun.
Kendati demikian, tekanan pasar saham belum menghilangkan minat masyarakat terhadap investasi di pasar modal. Jumlah investor pasar modal hingga September 2026 mencapai 32,17 juta investor, tumbuh 57,96 persen secara ytd.
Penghimpunan dana korporasi melalui Penawaran Umum juga masih berjalan. Hingga akhir September 2026, total dana yang dihimpun mencapai Rp186,03 triliun.
Penghimpunan tersebut berasal dari tujuh penawaran umum perdana saham atau IPO, 18 Penawaran Umum Terbatas (PUT), 11 penawaran umum Efek Bersifat Utang dan/atau Sukuk (EBUS), serta 123 Penawaran Umum Berkelanjutan EBUS.
Selain itu, terdapat 29 rencana penawaran umum dalam pipeline dengan nilai indikatif mencapai Rp26,47 triliun.
Perkembangan pembiayaan juga terlihat pada sektor keuangan nonbank. Piutang pembiayaan perusahaan pembiayaan pada Agustus 2026 tumbuh 1,68 persen yoy menjadi Rp514,08 triliun. Pembiayaan buy now pay later (BNPL) oleh perusahaan pembiayaan meningkat cukup tinggi, yakni 36,57 persen yoy menjadi Rp13,61 triliun.
Pada industri pinjaman daring atau Pindar, outstanding pembiayaan mencapai Rp106,94 triliun atau tumbuh 22,07 persen yoy. Sementara tingkat wanprestasi 90 hari atau TWP90 berada pada level 4,73 persen.
Penyaluran pembiayaan pergadaian juga mencatat pertumbuhan signifikan sebesar 44,60 persen yoy menjadi Rp156,61 triliun.
Di tengah meningkatnya aktivitas pembiayaan tersebut, OJK tetap melakukan pengawasan terhadap kualitas dan kesehatan industri jasa keuangan. Pada September 2026, OJK mengenakan 33 sanksi denda dan 112 sanksi peringatan tertulis di sektor perusahaan pembiayaan, perusahaan modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya.
OJK juga mencabut izin usaha PT Credit Saison Indonesia Finance dan PT Porto Ventura Kapital karena kedua perusahaan tersebut tidak dapat melakukan upaya penyehatan hingga batas waktu yang telah ditentukan.
Pada sektor perbankan, OJK turut memperkuat upaya pemberantasan perjudian daring. Perbankan diminta melakukan pemeriksaan lebih mendalam dan/atau pemblokiran terhadap sekitar 38.796 rekening yang terindikasi berkaitan dengan aktivitas perjudian daring.
Sepanjang September 2026, OJK juga mencabut izin usaha tiga bank, yakni PT BPR Syariah Gaido Indonesia, PT Bank Perekonomian Rakyat Pasarraya Kuta, dan PT Bank Perekonomian Rakyat Syariah Musyarakah Ummat Indonesia.
Sementara itu, sektor perasuransian, penjaminan, dan dana pensiun masih menunjukkan perkembangan meski dengan pertumbuhan yang beragam. Total aset industri asuransi mencapai Rp1.200,55 triliun per Agustus 2026 atau tumbuh 2,56 persen yoy.
Akumulasi premi asuransi mencapai Rp255,40 triliun atau tumbuh 2,66 persen yoy. Premi asuransi jiwa meningkat 7,01 persen menjadi Rp125,75 triliun, sedangkan premi asuransi umum dan reasuransi mengalami kontraksi 2,35 persen menjadi Rp99,61 triliun.
Total aset dana pensiun juga tumbuh 6,99 persen yoy menjadi Rp1.724,14 triliun. Sebaliknya, aset perusahaan penjaminan terkontraksi 5,17 persen menjadi Rp46,30 triliun.
Di sektor ekonomi digital, aktivitas aset keuangan digital dan kripto juga terus berkembang. Hingga 30 September 2026, OJK telah menyetujui perizinan 34 entitas dalam ekosistem perdagangan aset kripto, terdiri dari dua bursa, dua lembaga kliring, dua kustodian, dan 28 pedagang aset keuangan digital.
Jumlah akun konsumen mencapai 23,21 juta pada Agustus 2026. Nilai transaksi aset kripto tercatat Rp23,16 triliun, sementara transaksi derivatif aset keuangan digital mencapai Rp4,56 triliun.
OJK juga mencatat perkembangan inovasi teknologi sektor keuangan melalui regulatory sandbox. Hingga akhir September, terdapat 372 permintaan konsultasi dari calon peserta dan 39 permohonan keikutsertaan. Sebanyak tujuh peserta telah menyelesaikan uji coba dan dinyatakan lulus.
Di tengah berbagai perkembangan tersebut, OJK menilai ekonomi domestik masih relatif stabil. Inflasi berada dalam sasaran pemerintah, konsumsi masyarakat tetap kuat, sementara OECD menaikkan proyeksi pertumbuhan ekonomi Indonesia 2026 sebesar 0,5 persen.
Namun, prospek ekonomi global masih menghadapi sejumlah risiko. Pertumbuhan ekonomi dunia pada 2026 diperkirakan lebih rendah dibandingkan 2025, meski lebih baik dari proyeksi sebelumnya. Peningkatan investasi dan perdagangan yang berkaitan dengan pengembangan kecerdasan buatan menjadi salah satu faktor pendukung.
Sebaliknya, eskalasi konflik geopolitik berpotensi mendorong kenaikan harga minyak dan inflasi. Fenomena El Nino yang sangat kuat juga berisiko meningkatkan harga pangan dan komoditas pertanian.
Dengan kondisi tersebut, kinerja kredit perbankan menjadi salah satu indikator penting untuk melihat daya tahan ekonomi domestik. Ketika IHSG mengalami koreksi hampir 30 persen sepanjang tahun dan investor asing berbalik melakukan aksi jual, penyaluran kredit tetap tumbuh dua digit.
Bagi OJK, kondisi tersebut menjadi bagian dari gambaran bahwa stabilitas sektor jasa keuangan masih terjaga. Tantangan berikutnya adalah memastikan pertumbuhan intermediasi tersebut tetap diikuti kualitas kredit, kecukupan likuiditas, permodalan yang kuat, serta perlindungan konsumen di tengah perubahan ekonomi dan teknologi keuangan yang berlangsung cepat
About the Author